Seguro a terceros con lunas
La póliza que, además de lo básico, responde en caso de rotura de lunas


 Mi cuenta
Un seguro de coche a terceros ampliado añade a la protección de un terceros básico tres coberturas clave: robo, incendio y lunas. Así, tu coche queda protegido frente a más imprevistos.
Es una opción a medio camino entre un seguro a terceros y uno a todo riesgo. Puede encajarte si buscas más protección que la básica a un precio habitualmente inferior al de un todo riesgo. Pero recuerda que, por regla general, un seguro de coche a terceros ampliado no incluye los daños propios por un accidente del que seas responsable.
El precio de un seguiro a terceros depende de varios factores como tu perfil de conductor y las características de tu vehículo, entre otros. Son muchos los parámetros que las aseguradoras utilizan para calcular el riesgo de un cliente (y, en consecuencia, su prima). Recuerda comparar para obtener resultados más acordes con tu caso concreto.


Primas para una conductora valenciana de 38 años que conduce un Peugeot 208 nuevo. Las ofertas corresponden al mismo conductor, vehículo, fecha y modalidad. Ofertas no vinculantes. Recuerda comparar para obtener el precio personalizado a tu vehículo, perfil e historial. Precios calculados en Octubre 2026
Si necesitas un seguro a terceros ampliado que se ajuste a tus necesidades (y a tu bolsillo), el comparador de seguros de coche de Acierto.com es tu mejor opción. Solo tienes que rellenar un formulario para obtener toda la información que necesitas. Podrás comparar, en un solo lugar, precios y coberturas de seguros a terceros ampliado en las principales aseguradoras de España.
Ahorrarás tiempo y dinero. Porque con solo una búsqueda, podrás acceder a un gran número de ofertas. Pero solo te mostraremos los seguros a terceros ampliado que más se ajusten a tus necesidades. Además, es un servicio gratuito. Consigue resultados rápidos y seguros baratos y online con las mejores condiciones.
Más allá de las garantías de robo e incendio, un seguro a terceros ampliado cubre mucho más. Recopilamos algunas de las más habituales. Recuerda que las condiciones y alcance de estas coberturas pueden cambiar según la aseguradora, razón de más para comparar pólizas antes de contratar.
Robo e incendio
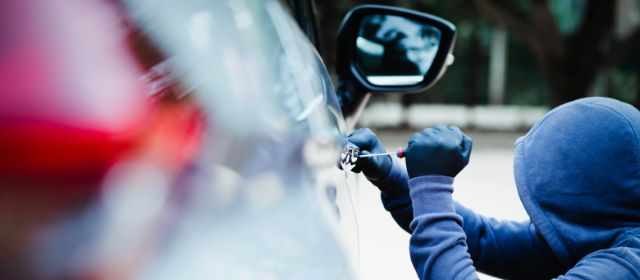
Las coberturas de robo e incendio son las que definen a este tipo de póliza. Lo habitual es que cubran el robo total y parcial, los daños por intento de robo y por hurto. Y lo mismo para el incendio: cubre los daños parciales y la pérdida total. Si nunca lo recuperas o resulta siniestro total, recibes una indemnización cuyo importe depende de la antigüedad del coche.
Lunas
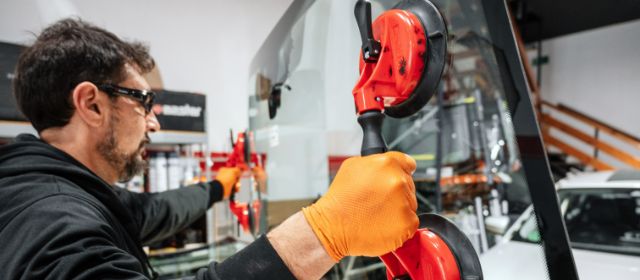
La rotura de lunas está incluida en todas las modalidades de pólizas de coche, a partir del seguro a terceros con lunas. Cubre la reparación y cambio de lunas del vehículo: parabrisas delantero y trasero, ventanillas y, normalmente, también el techo solar (siempre que sea de serie).
Responsabilidad Civil
La Responsabilidad Civil obligatoria es la cobertura básica de cualquier seguro garantiza que se resarcirán los daños materiales y personales de los que seas responsable, en un siniestro con el vehículo asegurado. Es la aseguradora la que indemniza a los afectados, hasta los límites pactados. También pueden incluir la Responsabilidad Civil voluntaria.
Defensa jurídica y reclamación de daños
Con la cobertura de defensa jurídica tendrás asistencia legal si un accidente deriva en un proceso judicial y/o en reclamación de daños. La garantía cubre, hasta el límite especificado, los honorarios de los abogados y otros gastos judiciales. Estos pueden ser de libre elección o solo de la compañía. Consulta condiciones.
Seguro del conductor
Si tienes un accidente de coche y sufres lesiones que requieran asistencia sanitaria, recibirás la ayuda médica que necesites. Los gastos quedarán cubiertos durante los 365 días posteriores al siniestro hasta el límite pactado. El seguro del conductor también contempla indemnizaciones por invalidez permanente y absoluta y fallecimiento. La cifra varía según la compañía. En algunas, es una garantía opcional.
Asistencia en viaje
Hay situaciones que pueden impedir que sigas circulando y necesites ayuda en carretera. Incluso casos como el robo o pérdida de las llaves o quedarte sin combustible. La asistencia en carretera incluye generalmente la reparación in situ y, si no es posible, el remolcaje con grúa al taller. También se presta a las personas, que pueden continuar su camino en otro transporte u hospedarse en un hotel.
Recurso de multas y recuperación de puntos
Gracias al recurso de multas puedes solicitar recursos para un número máximo de sanciones al año, de los que se ocuparán los abogados de la compañía. Con la cobertura de recuperación de puntos, por otra parte, la compañía asume el coste de los Cursos de Sensibilización y Reeducación Vial para recuperar puntos.
Otras coberturas
Otras coberturas interesantes son la de vehículo de sustitución, y la que cubre a los accesorios. Esta primera te da servicio si, por alguna razón contemplada en la póliza, te quedas sin coche. Respecto a los accesorios, han de ser de serie y haber sido incluidos en la póliza.
Entre un seguro a terceros básico y un seguro a terceros ampliado, la principal diferencia está en la protección del propio vehículo. Ambos cubren la Responsabilidad Civil por los daños que causes a terceros, pero el terceros ampliado añade coberturas como robo, incendio y, habitualmente, lunas. A cambio, suele tener un precio ligeramente superior al de una póliza básica.
| Cobertura | Terceros básico | Terceros ampliado |
|---|---|---|
| Responsabilidad Civil | Incluida | Incluida |
| Lunas | Según modalidad | Incluida habitualmente |
| Robo | No incluida | Incluida |
| Incendio | No incluida | Incluida |
| Daños propios por accidente | No incluida | No incluida |
| Precio | Más económico | Superior por la mayor protección |
En resumen, el terceros ampliado se diferencia del terceros básico porque protege el propio coche frente a determinados riesgos, principalmente robo, incendio y lunas, pero sigue sin ofrecer la cobertura general de daños propios característica de un todo riesgo.

 Excelente
9.9 / 10
Basado en 16483 opiniones
Qué valor recibirías en caso de pérdida total y durante cuánto tiempo se aplica el valor de nuevo. Y si la indemnización es a valor venal o valor venal mejorado.
No compares solo la prima. El precio depende del conductor, el vehículo y su uso, pero dos seguros similares pueden incluir coberturas y límites diferentes.
Si la póliza aplica franquicia en la cobertura de robo y qué importe tendrías que asumir en caso de siniestro. También si, en caso de incendio, restan el valor de los restos.
Qué garantías están incluidas y cuáles son opcionales. Añadir coberturas extra puede aumentar el precio, así que prioriza las que realmente necesitas.
En la cobertura de daños propios. En este caso, estamos cubiertos ante situaciones que van mucho más allá del robo, incendio o rotura de lunas. En cualquier caso, siempre es importante conocer bien las condiciones de las diversas propuestas, revisando bien la letra pequeña de la póliza.
Depende de las opciones que ofrezca cada aseguradora. Puedes contratar un seguro a terceros con lunas, sin incluir robo ni incendio. Estas dos últimas coberturas suelen ofrecerse juntas dentro del seguro a terceros ampliado, por lo que no siempre es posible contratarlas por separado.
Un seguro a terceros ampliado puede merecer la pena si buscas más protección que con un terceros básico, pero no necesitas las coberturas de un todo riesgo. Puede ser especialmente interesante para coches que todavía conservan cierto valor, ya que añade coberturas como robo, incendio y, habitualmente, lunas.
El valor venal de un coche es el precio de venta que alcanza un vehículo, en el momento inmediatamente antes del siniestro, en el mercado de segunda mano. Es la referencia que tomará la aseguradora a la hora de calcular la indemnización que te corresponda por pérdida total.
Por lo general, un seguro a terceros ampliado es más barato que un todo riesgo porque ofrece una cobertura más limitada. Sin embargo, el precio final depende de factores como el perfil del conductor, el vehículo, su uso, las coberturas contratadas y la aseguradora, por lo que conviene comparar precios para cada caso.
La franquicia no es habitual en los seguros a terceros ampliado, ya que se asocia principalmente a los seguros a todo riesgo con franquicias. No obstante, algunas aseguradoras pueden aplicarla también a determinadas coberturas del terceros ampliado, como robo o incendio, por lo que conviene revisar las condiciones de la póliza.
La póliza que, además de lo básico, responde en caso de rotura de lunas
Con Responsabilidad Civil, la mínima garantía exigida por ley para circular.
La opción más completa para proteger tu vehículo. Con o sin franquicia.