Seguros para coches de empresa y vehículos comerciales
Última actualización, .
El seguro para coche de empresa protege al vehículo utilizado con fines profesionales y sus coberturas varían según su tipología o la actividad. Antes de contratar conviene declarar correctamente el uso profesional del vehículo: influye en la valoración del riesgo y en las condiciones. Entra en nuestro comparador de seguros de coche para saber cuánto te costaría. Podemos ofrecerte todas las modalidades de seguros de coche de empresa, siempre que no se use para dar un servicio público.


100€descuento
Claves del seguro de coche para empresas
- Un seguro para coche de empresa cubre un vehículo utilizado con fines profesionales y debe adaptarse al tipo de vehículo, su actividad y la frecuencia de uso.
- Hay diferentes tipos de coches de empresa. Pero no necesitan las mismas coberturas un turismo utilizado para visitar clientes que una furgoneta destinada al transporte de mercancías.
- Son vehículos expuestos a un mayor riesgo por la frecuencia con la que se conducen; un riesgo que puede ser mayor dependiendo del uso profesional.
- La Responsabilidad Civil Obligatoria es obligatoria; otras coberturas, como vehículo de sustitución, daños propios o protección de la carga, dependen de las necesidades de la actividad.
- Antes de contratar conviene declarar correctamente el uso profesional del vehículo, ya que influye en la valoración del riesgo y en las condiciones del seguro.

¿Qué tipo de seguro de coche para empresa puedes contratar?
En nuestro país existe un gran número de trabajadores autónomos y pymes que necesitan un vehículo comercial para desarrollar su actividad profesional e, incluso, en muchos casos, se trata de una pieza clave en su negocio. De ahí, que asegurar de manera conveniente este vehículo sea esencial.
En algunos casos, hablamos de vehículos de mayores dimensiones, más costosos y que circulan con mayor asiduidad. Estos factores incrementan el riesgo de sufrir un percance. En Acierto.com podrás encontrar seguros de coche para empresa -si no se usan para dar un servicio público- en todas las modalidades de protección. Que son:

Seguro a terceros
Es el más básico. Pero muchas aseguradoras incluyen en esta modalidad otras coberturas esenciales, además de las obligatorias. Así, podrías tener un seguro a terceros con asistencia en carretera y seguro del conductor, dos garantías imprescindibles en un seguro de coche de empresa.
La pega: no es una póliza consorciable. Es decir, el coche de empresa no estará cubierto por el Consorcio de Compensación de Seguros si sufre daños derivados de acontecimientos extraordinarios.
Seguro a terceros con lunas
Si quieres que el coche de empresa esté protegido frente a esos daños extraordinarios -como una inundación por la crecida de un río- necesitas que el seguro incluya alguna cobertura de daños propios. En este sentido, basta con que incluya la cobertura de lunas.
Así, a las garantías de un seguro a terceros, se suman la reparación y cambio de lunas. Algunas compañías ofrecen este servicio incluso a domicilio, gracias a las unidades móviles de las empresas especializadas con las que mantienen conciertos.
Seguro a terceros ampliado
Un coche de empresa es parte de su patrimonio. De ahí la importancia de proteger esa inversión. Y aun no siendo propiedad de la empresa. Si es un coche de alquiler (adquirido por leasing), tendrá que responder en cualquier caso ante el arrendador, si se produce una pérdida total del vehículo.
Por eso es muy conveniente que el seguro de coche de empresa incluya protección frente a robo e incendio. Un seguro a terceros ampliado cubre tanto los daños parciales como la pérdida total del coche por estos supuestos, con una indemnización que varía en función de la antigüedad del coche. Puede incluir otras garantías imprescindibles en seguros para vehículos comerciales, como el recurso de multas y el vehículo de sustitución (opcional o de serie).
Seguro a todo riesgo
Ofrece el nivel de protección más amplio al vehículo. Ya sea un seguro con franquicia (más barato porque el asegurado asume parte del coste de las reparaciones) o un todo riesgo sin franquicia. Porque también cubre los daños de los que el conductor sea responsable: los daños propios. El alcance depende de la compañía y póliza escogidas. También cubre otros daños otros ajenos a su voluntad, como las colisiones con especies cinegéticas (muy útil cuando se viaja mucho por carretera).
Gracias a esta cobertura, en caso de siniestro cubierto por la póliza -dependiendo de los límites y exclusiones y el coste que le suponga- los vehículos podrán repararse a cargo de la aseguradora. Eso sí: por norma general, un seguro a todo riesgo no cubre las averías.

Coberturas imprescindibles
Cuando se trata de un coche para empresa, su seguro debe prestar más atención a la resolución inmediata de incidencias. Y, en general, a todas las coberturas que permitan al asegurado contar siempre con un vehículo.
Con independencia de la póliza contratada, es más que recomendable que incluya estas garantías, aunque hay que tener en cuenta que las coberturas dependen de las necesidades de la actividad:

Asistencia en carretera
El conductor de un coche de empresa necesita saber que la aseguradora le asistirá en cualquier momento, en caso de sufrir una avería o un accidente que inmovilice el coche.
Si hablamos de asistencia en carretera en un seguro para coche de empresa, esta debe ofrecer tanto la reparación in situ como un servicio de grúa 24 horas. Es fundamental confirmar el alcance de esta cobertura (con los posibles límites) y averiguar qué otras prestaciones incluye.

Accidentes personales del conductor
Ante todo, un seguro de coche de empresa debe proteger a su conductor. Tener garantías en caso de accidente es trascendental. Si incluye el seguro del conductor, este podrá ser indemnizado en caso de invalidez permanente y absoluta por accidente. Lo mismo que su familia, si el accidente se salda con el fallecimiento del conductor.
Además, la garantía sufraga los gastos médicos del accidente, ya que incluye asistencia sanitaria hasta la curación (normalmente, durante los 365 días posteriores al accidente). Un factor clave es que el capital asegurado sea suficiente para cubrir todos los gastos médicos a través de asistencia sanitaria privada.

Cobertura en caso de retirada del carné
Tanto la pérdida de puntos como la retirada del carné de conducir son un problema grave para un trabajador que necesita conducir a diario con el coche de empresa. La cobertura para recuperar puntos del carné sirve para sufragar el coste de los Cursos de Sensibilización y Reeducación Vial, necesarios para que el saldo de puntos vuelva a ser el mismo de antes de ser sancionado.
Si te quedas sin puntos (por tanto, sin carné), la aseguradora te apoya costeando los cursos y las tasas de examen; pero también (en algunos casos) con un subsidio diario para compensar los gastos de desplazamiento.

Gestión de multas
Pasar más tiempo en carretera aumenta la probabilidad de cometer alguna infracción. Contar con la ayuda legal que te proporciona tu compañía mediante la cobertura de recurso de multas puede ser muy útil. No hay que pagar a un abogado.
Y además pueden incluir, en la misma prestación, un sistema de alertas: si una multa se publica en el BOE, te avisan para que puedas abonarla o recurrirla. Por ejemplo, si te ponen una multa por saltarte un semáforo en rojo, pero la sanción no aporta las fotografías tomadas por el semáforo foto-rojo. O el certificado que garantiza que el sensor del semáforo está correctamente calibrado.
Vehículo de sustitución
El vehículo de sustitución puede ser especialmente relevante cuando la inmovilización del coche o la furgoneta impide continuar con la actividad profesional. Un robo, un accidente o una avería con el coche de empresa pueden suponer muchos días sin poder utilizar el vehículo. Pero no todas las compañías contemplan estos supuestos para prestarte un coche.
El vehículo de sustitución por avería es menos habitual. Y debería ser ese plus que incline la balanza, entre dos seguros de coche de empresa con vehículo de sustitución, pero diferentes condiciones.

Talleres concertados con ventajas
Que la aseguradora ofrezca importantes ventajas para la reparación del vehículo a través de sus talleres concertados es un gran extra, cuando ese coche se usa para trabajar.
Porque dan una respuesta mucho más ágil, cuando el coche ha de pasar por el taller. Gracias a la peritación digital y la atención preferente. Algunas aseguradoras ofrecen compromisos en este sentido: por ejemplo, que el coche sea peritado en 24 horas. Y reparado en 72 horas como máximo (en función de las horas de mano de obra requeridas).
| Cobertura | En qué fijarse antes de contratar |
|---|---|
| Asistencia en carretera | Desde qué kilómetro se presta, si funciona 24 horas, incluye reparación in situ, remolque y qué límites territoriales aplica. |
| Accidentes del conductor | Revisa el capital por fallecimiento e invalidez y el límite de los gastos de asistencia sanitaria. |
| Retirada del carné | Comprueba si cubre cursos, tasas de examen y posibles subsidios durante el periodo sin permiso. |
| Gestión de multas | Comprueba si incluye recurso de sanciones y asesoramiento jurídico, además de alertas de notificaciones. |
| Vehículo de sustitución | Revisa cuándo se concede -accidente, robo o avería-, durante cuántos días y qué tipo de vehículo se entrega. |
| Talleres concertados | Valora si ofrecen atención preferente y menores plazos de peritación y reparación, además de otros servicios asociados. |

Otras garantías específicas en seguros de vehículos comerciales
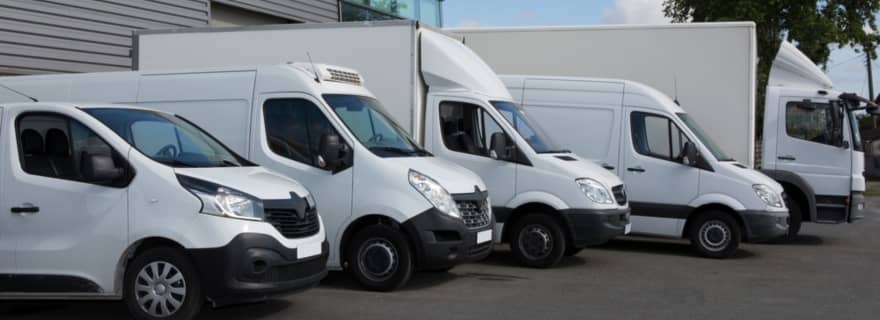
Hay algunos tipos de vehículos comerciales (los destinados al transporte de mercancías, como furgonetas, furgones o camiones) que deben considerar otras coberturas:

Responsabilidad Civil de la carga transportada
Cualquier seguro de cualquier vehículo incluye la Responsabilidad Civil obligatoria, que garantiza que se resarcen los daños materiales y personales a terceros de los que el asegurado sea responsable.
Si se trata de un seguro para vehículos comerciales que transportan carga, es importante que la Responsabilidad Civil se amplíe también a los daños a terceros que pueda provocar una caída de dicha carga a la vía. Por eso este tipo de pólizas suelen contemplarla.
Daños a la carga transportada
Dado que gran parte de los vehículos comerciales tienen como misión el transporte de mercancías, conviene que el seguro para vehículos comerciales contratado garantice la protección de esa mercancía. Aquellos daños que pueda sufrir en caso de siniestro cubierto por la póliza.

Preguntas frecuentes
No queremos terminar sin resolver algunas dudas habituales entre los usuarios de coches de empresa y vehículos comerciales. Hemos recabado las que más búsquedas generan.
Si el seguro está a nombre de la empresa, ¿estoy asegurado?
Por supuesto. El tomador del seguro y el conductor principal pueden ser personas diferentes. Una persona jurídica (una empresa) puede figurar como tomador de la póliza mientras que es el trabajador y conductor quien está asegurado. El tomador solo es quien asume las obligaciones inherentes al contrato del seguro (como pagar la prima). El conductor principal o asegurado es el beneficiario de las coberturas que incluya el seguro de su coche de empresa.
Si el coche de empresa es de renting, ¿necesito contratar un seguro?
Depende del contrato y de los servicios incluidos, el seguro podría estar incluido en la cuota de arrendamiento. Al adquirir un coche de renting para los empleados de una empresa, se ahorra gastos como impuestos (ni de matriculación ni de circulación), la ITV, los gastos de mantenimiento y, en algunos casos, el seguro.
¿Me cubre el seguro del coche de empresa si conduzco fuera del horario laboral?
Depende de la póliza, los conductores declarados, las condiciones de uso y el contrato con la empresa. Ahora bien, si el vehículo no constituye una retribución en especie (no se asume como parte de tu salario) no podrás hacer un uso personal del mismo.
¿En qué se diferencia un seguro de coche para empresa de un seguro para flotas?
Hay una diferencia sustancial: en un seguro para flotas la póliza asegura varios vehículos. Eso sí, las coberturas no tienen por qué ser distintas a las de un seguro de coche para empresa. Al menos las imprescindibles. Depende del tipo de vehículos que compongan la flota (pueden ser coches pero también furgonetas o camiones) y el uso profesional que incluya garantías específicas como daños a la carga transportada o Responsabilidad Civil de la carga.

Compara seguros para vehículos comerciales
Si hablamos de un turismo o una furgoneta de hasta 3.500 kg de MMA y no se usa para un servicio público, puedes asegurarlo a través de Acierto.com. Solo tienes que entrar en nuestro comparador de seguros de coche, indicar la matrícula ?te saltarás pasos, solo con dar este dato? y confirmar la versión del vehículo.
También tendrás que contestar a una serie de preguntas muy breves. La más relevante, en tu caso, es ¿Con qué frecuencia usas tu coche? Deberás seleccionar la opción profesional (herramienta de trabajo) para que los resultados se ajusten a tu búsqueda. Recibirás ropuestas de seguros de coche de empresa y de vehículos profesionales, totalmente personalizadas.
Revisado por
Águeda Llorca 
Jefa de redacción de seguros y finanzas
Última actualización el 14/09/2026
Redactado por
Lorena Papí Rodes
Periodista especialista en seguros
Publicado el 17/07/2024
Guías relacionadas
- Coberturas imprescindibles en los seguros para furgonetas
- Todo lo que necesitas saber para asegurar un taxi
- ¿Cómo es un seguro para flota de vehículos?